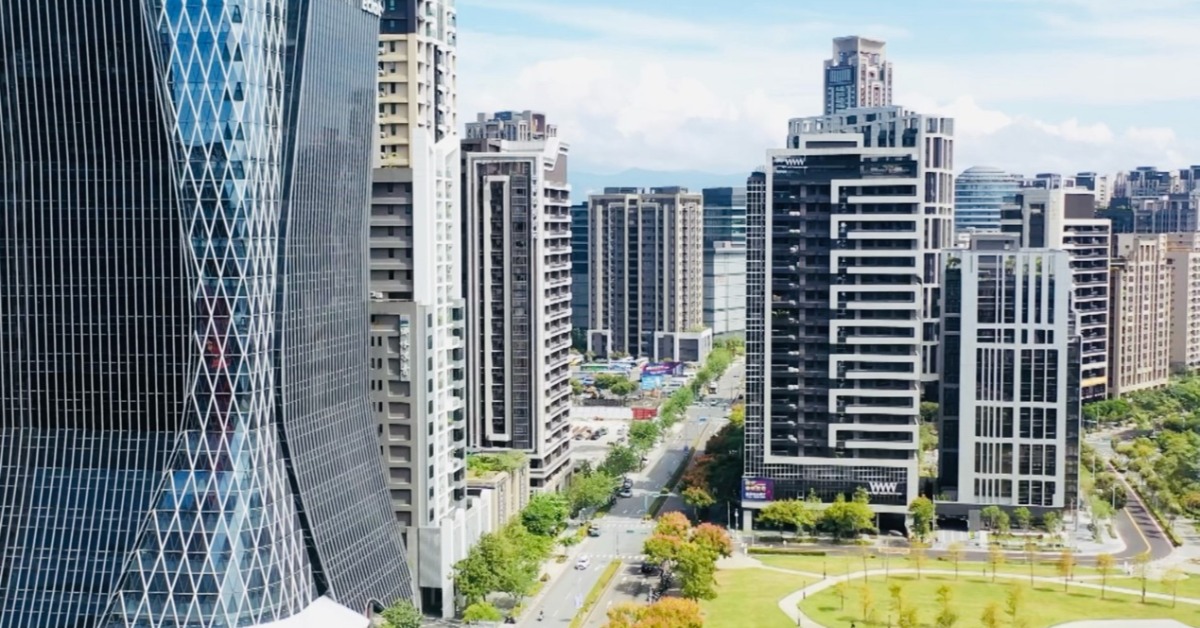
今年房市迎來近30年罕見的大交屋年,新成屋市場也同步進入產品競爭期。根據內政部資料推估,2026年全年住宅使用執照戶數有機會突破14.2萬戶,挑戰1997年以來高點;但另一端,今年前7月住宅建照核發戶數年減28%、新屋開工量更減少36%,顯示眼前完工量衝高,未來新增住宅供給卻已開始收斂。
對市場而言,這形成一個明顯的「供給時間差」。大量過去已推案、已開工的住宅正在陸續完工,新成屋選擇增加;但建商近期新增推案與開工轉趨審慎。隨投資需求降溫,自住買盤逐漸成為市場主力,品牌、格局、總價、付款條件與售後服務,也成為建商下一階段突圍關鍵。永慶調查顯示,有購屋需求的受訪者中,換屋占40%、首購占36%,投資需求僅6%;偏好5年內新成屋及5至10年中古屋者合計達82%,顯示低屋齡住宅仍具市場吸引力。
永慶房產集團業務總經理葉凌棋指出,2026年前7月全台住宅使用執照核發量達8.3萬戶,創2006年有分月統計以來同期最高。若依目前進度推估,全年使照量有機會突破14.2萬戶,挑戰近30年高點。
這波完工潮,主要來自前幾年房市熱絡時已經推出、開工的住宅案,如今陸續進入完工階段。
對購屋族而言,最大的變化是市場上低屋齡住宅選擇增加。相較預售屋仍需等待施工,新成屋可以直接查看實際格局、採光、棟距、公共設施與建築品質,對希望近期入住的自住買方更具比較空間。
對建商而言,大量新屋完工也意味住宅競爭從「紙上規劃」進入「實體產品」階段,誰的產品真正做得好,消費者更容易直接比較。
市場結構也正在改變。房屋集團第四季調查顯示,有購屋需求的消費者中,換屋需求占40%,首購占36%,投資需求僅6%,自住需求明顯成為主力。
在住宅屋齡偏好方面,偏好5年內新成屋與5至10年中古屋的比例合計達82%,顯示對多數自住買方而言,屋況較新、可以直接入住的住宅仍是重要選擇。
這也讓今年大量完工的新成屋,有機會承接部分首購與換屋需求。尤其對不想承擔預售屋等待期、又希望住宅設備與建築品質較新的家庭而言,新成屋提供另一種折衷選擇。
值得注意的是,眼前大量新屋完工,並不代表未來住宅供給會持續同樣速度增加。今年前7月全台住宅建照核發量年減28%,新屋開工量更年減36%,兩項數據都處於2017年以來相對低檔。這代表建商在信用管制、銀行資金與市場盤整環境下,對新增供給態度明顯轉趨審慎。
房地產開發具有時間差,今天減少建照與開工,真正影響的是未來2至4年的住宅完工量。因此,今年14.2萬戶的完工高峰,不能只解讀成短期供給增加,也反映住宅市場可能正走到供給調節轉折點。對資金實力較強、土地位置佳、品牌成熟的建商而言,反而可以在供給收斂階段重新調整推案節奏與產品定位。
新成屋選擇增加之後,建商競爭方式也開始改變。過去房市快速上升時,地段與價格預期就可能吸引買方進場;但市場進入盤整後,自住客決策時間拉長,也會更仔細比較格局、建築品質、社區管理與售後服務。
住商機構企劃研究室執行總監徐佳馨先前接受東森新聞《韓森說房事》採訪時就指出,買方表面上看的是品牌,真正讓自住客下決定的,仍是「建案品質與信任度」。這也意味市場開始進入產品力競爭。
對建商而言,新成屋最大的優勢,就是施工成果已經具體呈現。隔音、耐震、防水、採光、收納、停車、社區管理,甚至公共空間維護,都可以直接讓買方感受到差異。
在市場盤整下,建商也不一定會第一時間直接調降房價。徐佳馨觀察,目前建商更可能先從降低首付門檻、提供裝潢與家電等配套著手,讓買方降低前期現金支出。
如果市場變化在建案正式規劃前就已出現,開發商才比較有機會從坪數、格局與產品總價重新設計。也就是說,建商現在競爭的不只是「一坪便宜多少」。
付款方式、入住成本、裝潢配備、車位價格與貸款安排,都可能成為影響成交的重要條件。對購屋族而言,這反而增加了比較空間。買方不只可以問房價,也能把首付、工程款、裝潢與車位換算成整體購屋成本。
當市場同時出現大量低屋齡住宅,品牌的重要性也更加明顯。因為不同社區可能有相近屋齡、相近總價,購屋族最後比的,就不只是外觀。
建商過往交屋紀錄、施工品質、後續維修、社區管理與品牌信任度,都會成為影響自住客的重要因素。對具有品牌與資金實力的建商而言,這反而是拉開差距的機會。
在房市盤整期,產品好不好、交屋後服務有沒有到位,比單純宣傳未來漲價更容易被自住客接受。
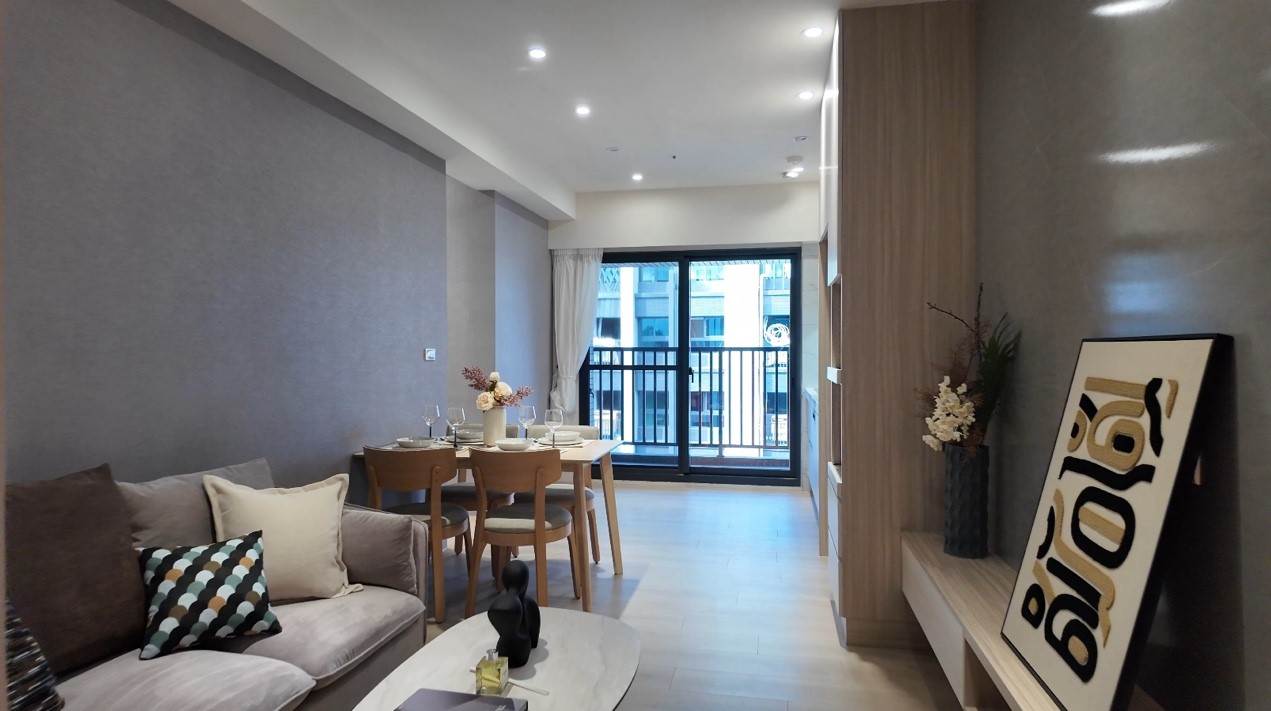
住宅產品也可能隨自住需求回歸而改變。徐佳馨分析,2026年是建商品牌分野的一年,2027年之後市場競爭可能更激烈,她認為豪宅線以下的三房產品,有機會成為下一波住宅主力。
這個趨勢背後,反映的是家庭型需求。首購族可能從一房、小兩房開始,但換屋家庭與有子女家庭,更在意房間數、收納、停車及未來5年至10年的居住彈性。
因此,建商下一階段真正要解的,不只是「怎麼把房子做小」,而是如何在購屋族可負擔總價內,做出真正住得下的兩房、三房產品。
從14.2萬戶完工高峰,到建照年減28%、開工量減36%,台灣住宅市場正在出現明顯的供給轉折。短期來看,新成屋選擇增加,市場競爭加劇。但中期來看,新案供給正在收斂,建商也開始從大量推案,轉向更精準的產品策略。
對購屋族而言,現在是可以比較不同新成屋、付款條件與居住品質的時間。對建商而言,則是品牌、品質與產品規劃重新被市場檢驗的階段。
不完全是。14.2萬戶是永慶房產集團依內政部住宅使用執照核發進度推估的全年戶數,代表大量住宅進入完工階段,但不等於14.2萬戶都已完成交屋。
不一定。新成屋供給增加,確實會讓部分區域買方有更多選擇,但價格仍受地段、建商品牌、產品規格、貸款條件及區域需求影響,不能只用完工量判斷房價。
因為今年完工的住宅,多是前幾年已經推案、開工的產品。現在建商面對市場盤整,新增供給更審慎,因此前7月住宅建照年減28%、開工量年減36%,反映未來供給可能逐步收斂。
市場選擇增加後,建商品牌、施工品質、格局、售後服務與付款條件的重要性會提高。產品力較強的建案,更有機會吸引自住客並拉開差距。
不一定。徐佳馨觀察,建商較可能先透過降低首付、提供裝潢或家電等方式提高買方進場意願;如果市場變化在推案前就已出現,才可能進一步調整坪數與總價。
隨自住需求接棒,家庭型產品值得關注。徐佳馨認為,2027年之後,豪宅線以下的三房產品有機會成為市場主力,關鍵在於能否在可負擔總價內,提供真正適合家庭長期居住的空間。