半導體測試設備廠鴻勁第3季財報寫下佳績,前三季EPS 93.47元大賺逾9個股本,高盛證券看好其受惠大型封裝與共同封裝光學商機,將目標價喊上12,600元,直接問鼎股后,並維持買進評等。
高盛證券發布研究報告指出,鴻勁第3季營收達161.94億元,季增17.4%、年增97.5%,高於高盛預估的5.0%與彭博共識的7.4%。第3季毛利率為56.9%,營業利益80.41億元,稅後淨利67.17億元,單季每股純益(EPS)為37.33元,優於高盛預期的35.64元與彭博共識的34.61元。高盛分析,第3季業績超預期主要來自強勁市場需求及產能擴充帶動。
在技術布局方面,鴻勁管理階層說明了主動溫控技術藍圖,涵蓋液冷與冷媒等不同平台,以因應ASIC、車用及高功率測試需求。針對大型封裝解決方案,部分客戶的新訂單已有20~30%採用此技術,推升平均售價。此外,在系統級測試領域,鴻勁推出的HP-3036支援36個測試板並行測試,平均售價為現行產品兩倍以上。
關於共同封裝光學進展,鴻勁CPO Insertion 4工具已於10月底做好量產準備,客戶認證預計於12月底完成,目標2027年第1季量產。管理階層重申2027年擴產50%的目標,並預期隨著高階ATC、大型封裝及CPO設備出貨,新專案將自2027年下半年起帶動毛利率進一步提升。管理階層表示,主要OSAT客戶目前多採用鴻勁設備,公司在ATC技術與完整產品組合上具備領先優勢。
基於強勁的訂單能見度與明確的擴產計畫,高盛將鴻勁2026年至2028年的每股盈餘預估分別調升2%、2%與1%,並採用2028年預估每股純益(447.39元)的32倍本益比,折現至2027年計算,將12個月目標價由12,500元調升至12,600元,維持「買進」評等。
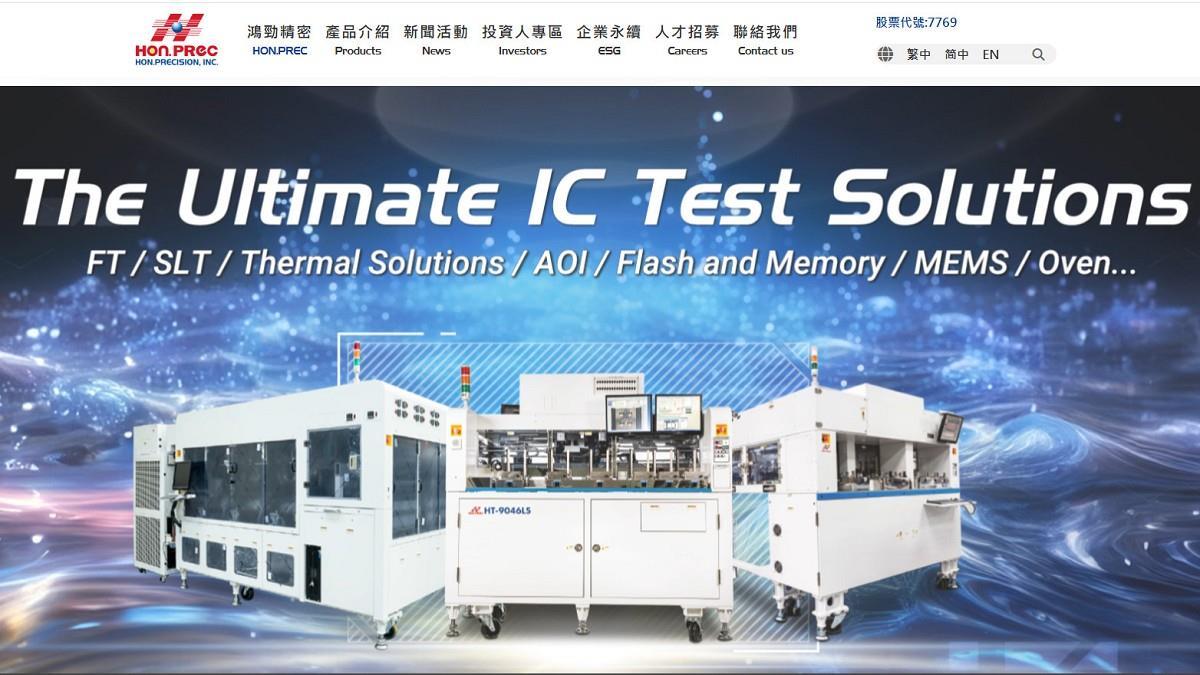
(封面圖/翻攝自鴻勁官網)