台灣人越活越久,根據衛福部資料,國人平均壽命約80歲,其中約有8年屬於「不健康餘命」,醫療與長照支出也成為退休規劃的重要考量。即使距離退休仍有一段時間,不少人已開始思考究竟要準備多少錢。「不敗教主」陳重銘以年化報酬率6%、按月複利試算,每月投入1萬元並持續40年,期末可望累積約1991萬元;政治大學EMBA執行長陳嬿如則依照退休生活品質,提出800萬元至2000萬元以上的3種準備規模。
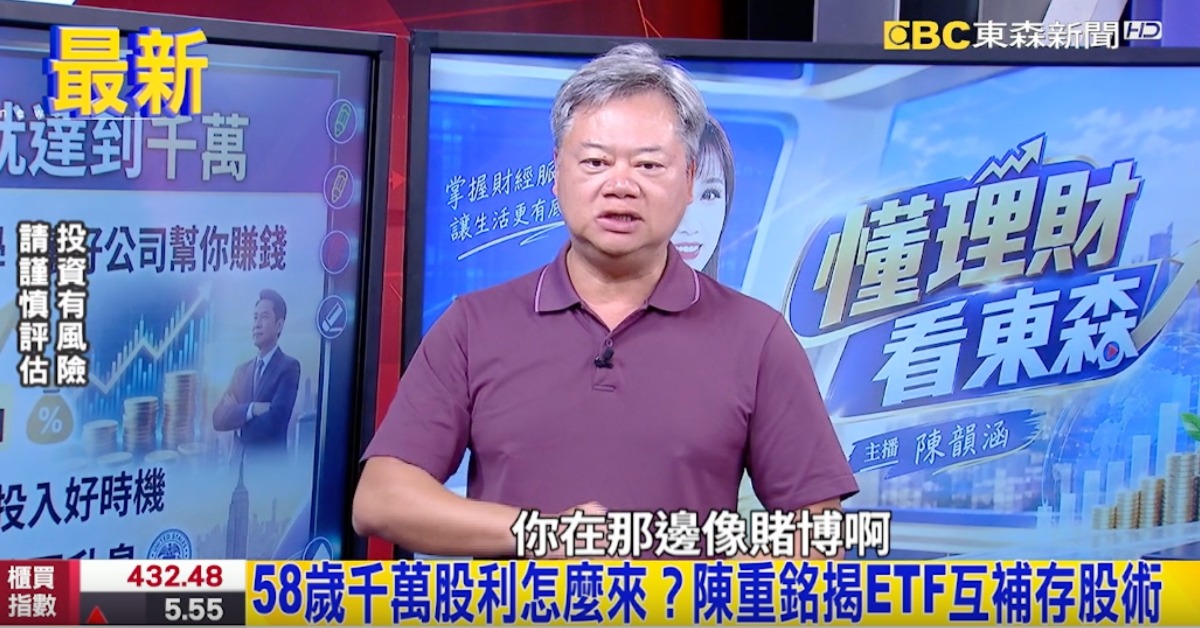
「不敗教主」陳重銘表示,他在58歲時,光領股利就達千萬元,但是他存股存了30年,退休金流是長年累積的結果,至於如何挑選存股標的,首先是企業具備長期獲利能力,而且獲利持續成長,投資應回歸「大道至簡」的初衷,讓好公司幫你賺錢,避免只追逐消息、短進短出,不要把股市當成賭場。
★延伸閱讀★不敗教主教你存退休金 股利千萬背後靠這招
陳重銘分析,以年報酬率6%作為假設,說明若每月投入1萬元、持續投資40年,有機會累積約1900萬元資產;若只剩20年,即使每月提高到2萬5000元,最終累積金額仍可能較少。
若統一採用年利率6%、按月複利、每月底投入的方式試算,前者40年投入本金480萬元,期末約可累積1991萬元;後者20年投入本金600萬元,期末則約1155萬元。上述試算假設收益持續再投入,未計入稅費與通膨,實際投資報酬也會波動。
陳重銘藉此強調,越早開始準備,就越有機會用較少的本金,換取較長的累積時間;若較晚起步,就得投入更多資金。他說:「你越早開始,你可以用更少的錢得到更大的效果。」
另外根據《中時新聞網》報導,陳嬿如建議估算醫療準備金時,應該納入看護及長照費用,若有自住房且勞保、勞退能負擔基本現金流,每月花費落在3萬元至4萬元之間,應以800萬元至1000萬元為參考點,希望保有旅遊、休閒與完善醫療保障,可能就得拉高至1200萬元以上;若希望過上富裕生活或提早退休,退休準備的資金規模就得達到2000萬元之上,若以每年4%提領率估算,退休金約為每年生活費的25倍。
投資有風險 請小心謹慎