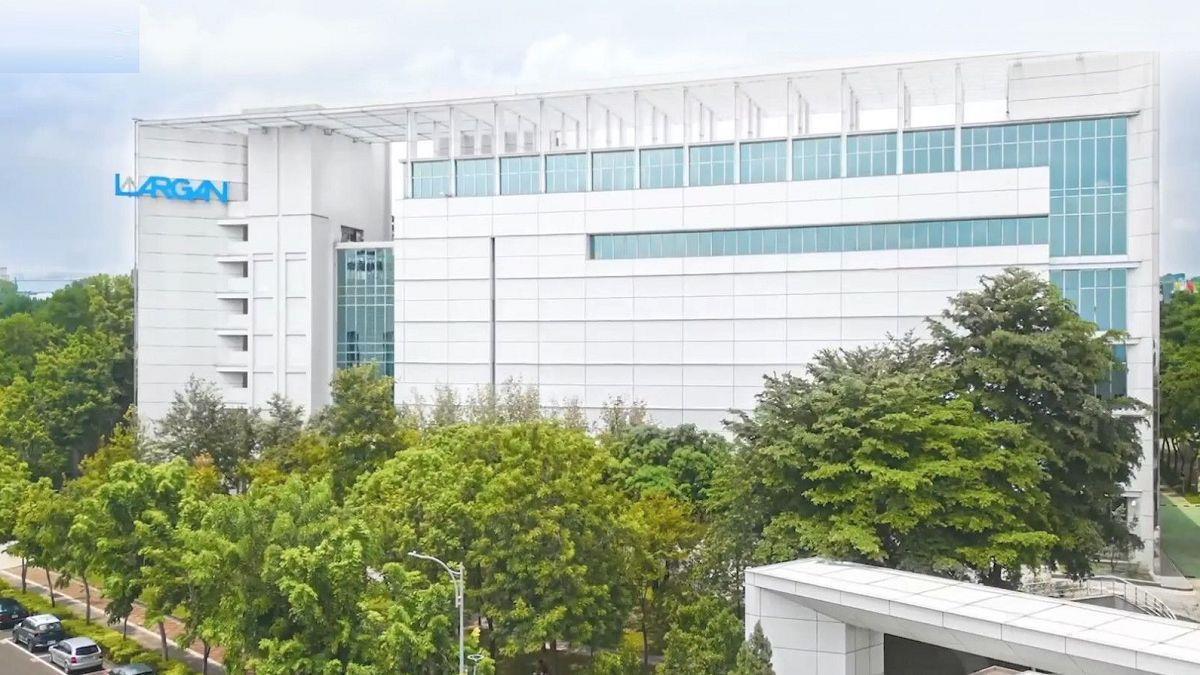
光學鏡頭大廠大立光(3008)預計於10月8日舉辦2026年第三季法說會。儘管9月營收57.79億元月增15%、年減7%,且第三季營收156.51億元年減11%,野村證券仍重申「買進」評等,並將目標價調升至8,300元。
光學龍頭大立光即將在10月8日召開2026年第三季法人說明會。根據公司公布數據,9月合併營收為57.79億元,較上月成長15%,但比去年同期衰退7%;累計第三季合併營收達156.51億元,季增15%,年減11%。儘管短線營收受到去年高基期影響出現年減,野村證券研究團隊在最新出爐的研究報告中,依然重申對大立光的「買進(Buy)」評等,並將目標價由6,000元調升至8,300元,潛在漲幅約23.3%。
野村團隊分析,大立光對共同封裝光學元件與光纖陣列單元的發展高度敏感。研究報告首度將CPO/FAU業務納入獲利模型,預估該新業務將佔2028財年每股盈餘約18%。野村指出,大立光具備極強的內部自動化技術能力,全自動化試產線已於2026年第三季末準備就緒,第一條量產線預計將於2027年上半年到位。隨著CPO市場規模擴大,每增加100萬單位的CPO FAU,預計可為大立光貢獻約10元的每股盈餘。
在手機鏡頭方面,野村提到,雖然短期內受材料成本上升及潛在產品蠶食效應影響,iPhone 18 Pro系列升級節奏稍緩,但長遠升級趨勢未變。預計iPhone 18 Pro系列將於2027年下半年採用潛望式鏡頭升級,並在2028年下半年進一步導入新一代潛望鏡。
(封面圖/翻攝《大立光》官網)