根據高盛最新發布報告指出,大立光受惠光纖陣列單元驅動,獲利迎來強勁成長與估值重估,重申買進評等,目標價上調至11,000元。
根據高盛證券發布的研究報告指出,看好大立光(3008)持續深化光學對準技術,成功將業務版圖從傳統手機鏡頭,拓展至共同封裝光學(CPO)交換器所需的光纖陣列(FA)與光纖陣列單元(FAU)。大立光的FA產品已順利通過客戶認證並獲得強烈正面反饋,客戶更傾向採購整合型產品(FA+FAU),充分展現其業務拓展的實質進展。管理階層強調,其強大的對準與自動化生產能力提供了極高的精密度以及快速的生產與測試效率,有助於加速客戶滲透率。
在短期營運方面,大立光第三季營收表現相對較弱,年減11%。高盛分析,這主要是受到高記憶體成本導致智慧型手機市場復甦緩慢、主要智慧型手機品牌客戶的新機推出時程減少、第四季摺疊手機發布,以及手機鏡頭畫素升級速度較原先預期來的慢所致。儘管如此,預期10月營收將與9月維持相似水準,隨後11月與12月將呈現季減,第四季整體營收預估將較上一季成長7%。
展望未來,高盛預估大立光的FAU營收貢獻將在2027年達到3%,並在2030年超過50%,成為驅動公司獲利成長、毛利率擴張及估值重估的核心動能。在財務預測方面,2026年至2028年的毛利率預估可維持在50%左右,受惠於持續的手機鏡頭畫素升級與強勁的FAU需求。同時,隨著FAU帶來的高營收成長與較高的平均售價(ASP),營運效率將進一步提升,使營業費用率逐年改善。
在評價方法上,高盛將大立光的評價模式從2027年預估本益比改為折現本益比,以更全面捕捉公司在FAU領域的長期發展機遇。並重申買進評等,目標價上調至11,000元。
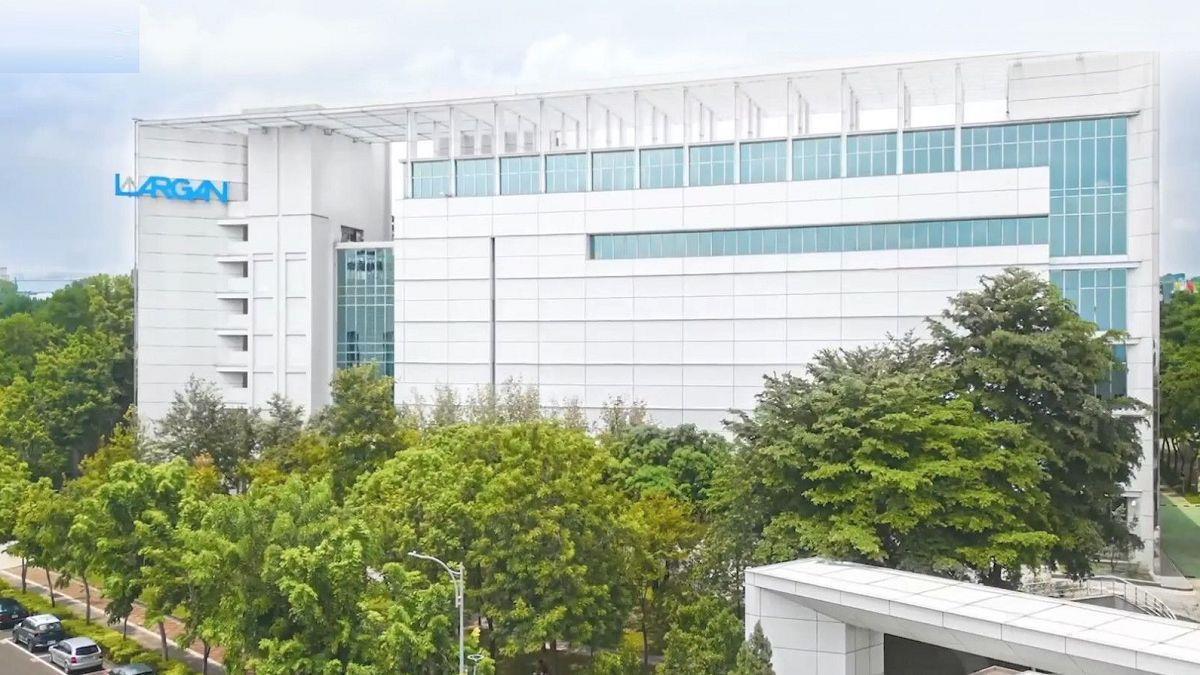
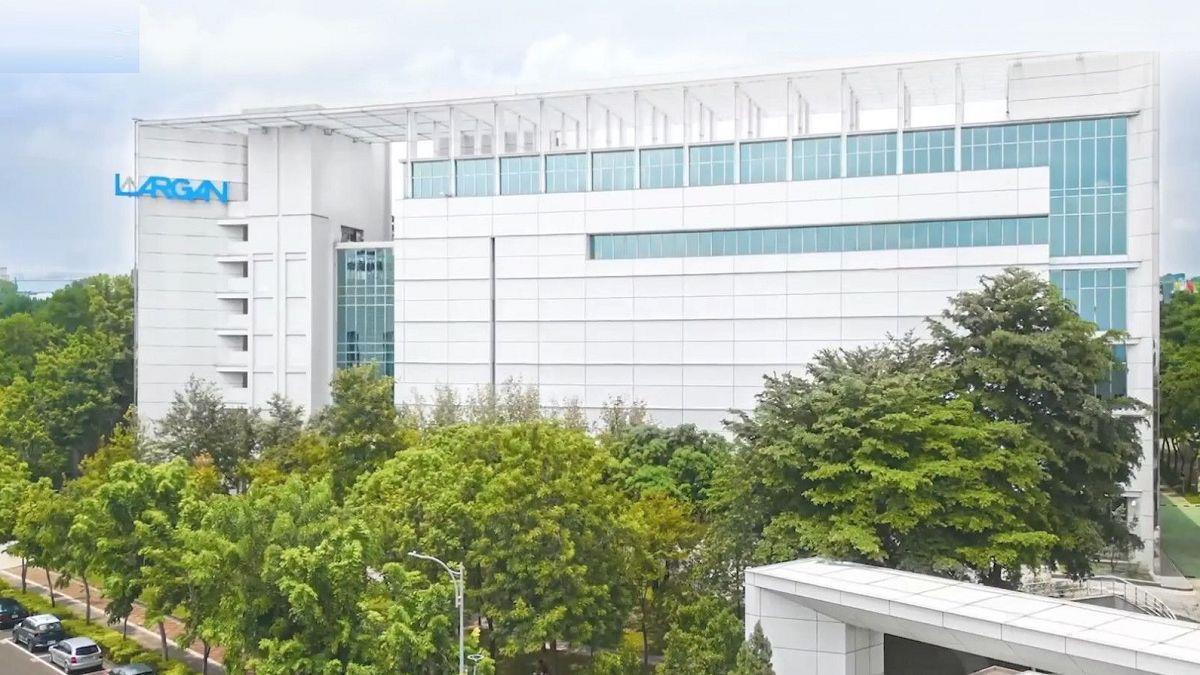
(封面圖/翻攝《大立光》官網)